

美联储主席沃什在2026年杰克逊霍尔全球央行年会上发表鹰派首秀,明确表示2%的通胀目标“坚定不移”,并指出当前金融条件“难言具有限制性”。他强调,尽管近期PCE和CPI数据好于预期,但尚不足以证明基础通胀趋势出现“有意义的改善”。沃什设下清晰门槛:若无法确信通胀正以“清晰且足够快”的速度回落,美联储“还有工作要做”。
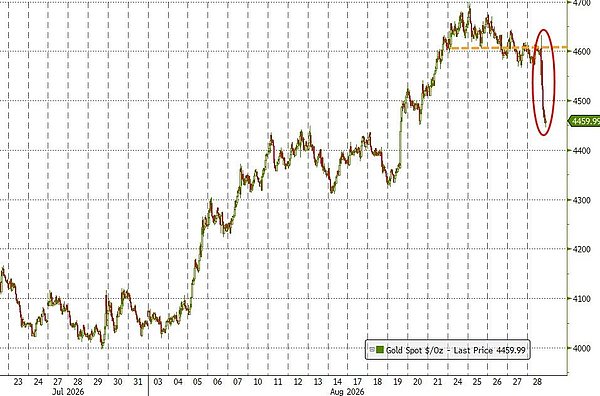
讲话后,市场迅速计入加息预期。两年期美债收益率单日跳升12个基点至4.35%,创6月以来最大涨幅,亦为2010年以来杰克逊霍尔会议期间最大波动;美元走强,黄金价格回落。联邦基金期货显示,9月加息概率从讲话前约35%飙升至逾50%,年内至少一次加息几乎被完全定价。巴克莱和法国兴业银行随即调整预测,预计9月和12月各加息25个基点。
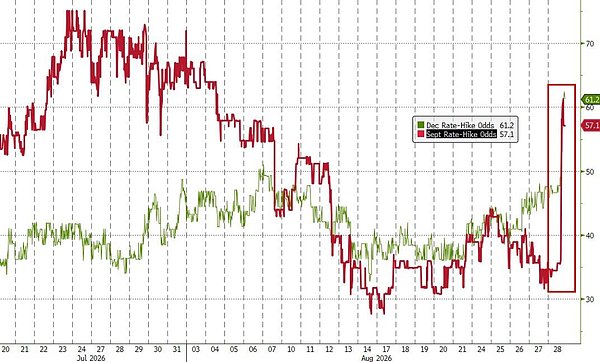
华尔街普遍将此次讲话视为对7月FOMC会议后“沟通失误”的鹰派修正。当时沃什质疑美联储首选通胀指标是否仍为“正确目标”,引发市场对其抗通胀决心的怀疑,导致长端利率飙升,迫使财政部罕见介入债券回购以平抑收益率。此次,沃什明确重申2%目标“坚定、固定”,以PCE为核心锚定指标,并承认通胀已连续65个月高于目标,“责任完全在于央行”。他还强调利率是“首要工具”,非常规政策应慎用,并首次指出当前金融条件并不具限制性——暗示利率仍需上调。
摩根大通资管的Priya Misra称此为“收尾式修正”,DWS Americas固定收益主管Catrambone则形容其为“180度大转弯”。英国央行行长贝利评价其“有真正实质内容”,而克利夫兰联储前主席梅斯特表示:“现在轮到主张按兵不动的人给出令人信服的理由了。”
尽管语气强硬,沃什仍坚持其一贯风格——拒绝提供具体前瞻指引。他未明确支持9月加息,反而系统性辩护“不做承诺”的立场,称正常时期的前瞻指引可能误导市场,美联储应致力于“一种纪律,而不是某一项决定”。Andersen Capital创始人Peter Andersen调侃道:“投资者想要GPS,沃什只给了指南针。”
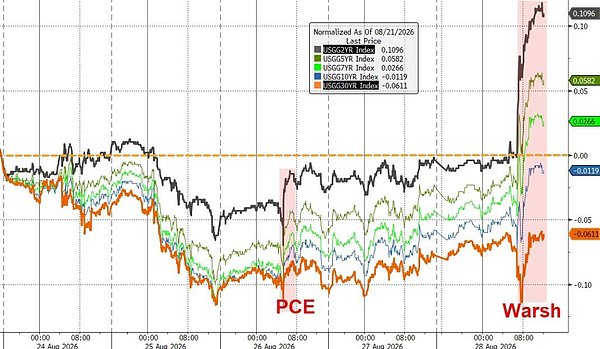
债市呈现典型加息交易特征:两年期收益率大幅上行,30年期几乎持平,收益率曲线趋平,反映短端预期利率上升,长端则隐含长期通胀可控的判断。巴克莱从此前“无限期维持利率不变”转为预测9月与12月各加息25基点,法兴银行持相同观点,并预计明年3月再加一次(但称不确定性较大)。Natixis首席美国经济学家Hodge认为当前定价“已更合理”。
然而,反对声音亦不容忽视。Wolfe Research首席经济学家Stephanie Roth指出,尽管讲话提供加息理由,但考虑到11月中期选举临近及沃什与白宫关系紧张,她将9月加息概率定为“略低于50%”。Moneycorp的Epstein批评沃什“说了很多,但缺乏实质内容”,提醒市场警惕“鹰派预期升温—实际按兵不动”的历史重演。MUFG策略主管Goncalves警告:“若言辞强硬却继续跳过紧缩,不过是老调重弹。”
杰克逊霍尔讲话对沃什而言既是修复也是约束。Aberdeen投资总监Amis直言:“如果他们9月不加息,信誉还要再挨一拳。”沃什已设定明确门槛——若8月CPI等数据未显示通胀显著回落,而美联储仍按兵不动,市场将严重质疑其政策执行力。关键数据将于9月11日公布,彭博分析称,CPI若超预期上行,几乎锁定加息;若意外下行,则可能降温加息呼声。
当前PCE同比3.7%、半年年化4.1%,距2%目标仍有显著差距。叠加联邦政府近2万亿美元年度赤字、AI投资热潮挤压债市吸纳能力,以及地缘冲突推高能源价格等因素,美联储政策空间持续承压。富国银行全球策略师Schlossberg判断:“即使9月不动,年内大概率仍会行动——除非通胀明显回落,而我并不预期这会发生。”
正如“新美联储通讯社”Timiraos所概括:美联储可能尚未结束与通胀的斗争。当前华尔街共识是,沃什已完成对7月沟通的鹰派修正,9月加息概率显著上升,但最终决定权仍在数据手中。沃什面临的真正考验,已从“市场是否听懂了他的讲话”,转变为一个更硬的问题:如果数据不配合,他是否愿意将鹰派诊断转化为一次实际的加息。