

Strive高管:比特币波动率下降引信贷扩张,价格或突破幂律轨迹
收益递减或是下一爆发阶段的前奏 作者:Joe Burnett,Strive比特币战略副总裁;编译:佳欢,ChainCatcher
上一季度,比特币自高点回落逾50%时,我曾提出,熊市不是系统缺陷,而是比特币早期采用过程的一部分。今年年初,我又解释了比特币为何可能在2036年达到1100万美元。我依然认为这一情景有可能出现,但更值得追问的是:要走到那一步,比特币将经历怎样的路径? 比特币早期周期曾出现百倍涨幅,近几轮周期的收益则明显收窄。如果这一趋势不断延续,比特币最终会越来越像一种成熟资产,收益也将逐渐趋于常态。幂律模型很好地概括了这种变化。(指比特币价格与时间之间长期呈现相对稳定的幂函数关系)随着资产体量扩大,其收益也逐渐下降。过去十多年,比特币一直沿着一条高度稳定的长期轨迹运行。
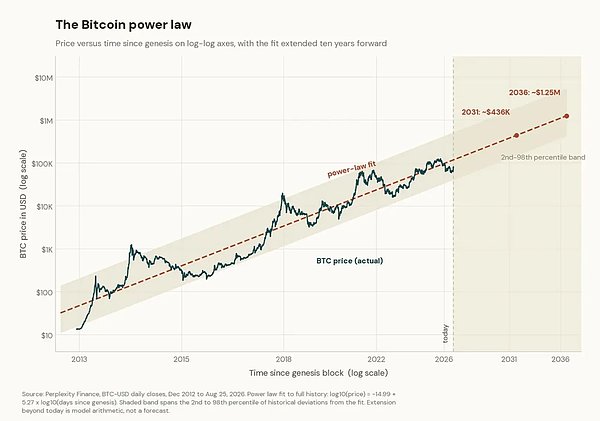
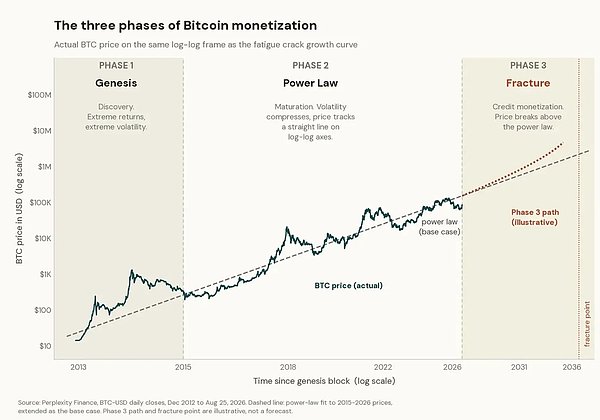
金属疲劳类比:比特币货币化的三阶段模型
我认可幂律框架的解释力,也认为比特币未来多年仍可能大致沿着这条轨迹运行。但我不再确信,幂律足以描述比特币的终局。 比特币走向成熟的过程中,收益在下降,波动率也在下降。波动率下降不仅会改变比特币所能吸纳的资金规模,也会拓展它在金融体系中的用途。 更低的波动率会改善比特币的风险调整后收益,也让以比特币为抵押进行融资变得更容易。当比特币成为全球金融体系中的优质抵押品,以其为抵押的美元信贷规模可能大幅扩张。 收益递减压低波动率,波动率下降吸引更多资金,并扩大比特币所能支撑的融资规模。最终,这些力量反而可能推动比特币价格重新加速,向上突破幂律轨迹。
材料科学中有一个很有意思的类比。研究金属疲劳的工程师会观察裂纹如何在反复受力下扩展。飞机机翼每次飞行都会轻微弯曲,桥面也会在车辆驶过时反复受压、卸载。每一次受力造成的损伤都很小,但这些损伤会逐渐累积,最终形成不断扩大的裂纹。工程师通常将裂纹扩展曲线分为三个区域。 第一区域是裂纹形成期,扩展不规则,也很难建模。进入第二区域后,裂纹扩展开始有规律可循,工程学上称为Paris定律区间(Paris定律用于描述疲劳裂纹扩展速率与应力强度之间的幂律关系)。此时,裂纹扩展在双对数图上近似一条直线。进入第三区域后,裂纹达到临界点并迅速扩展,此前能够描述中间阶段的幂律不再适用,材料最终发生断裂。
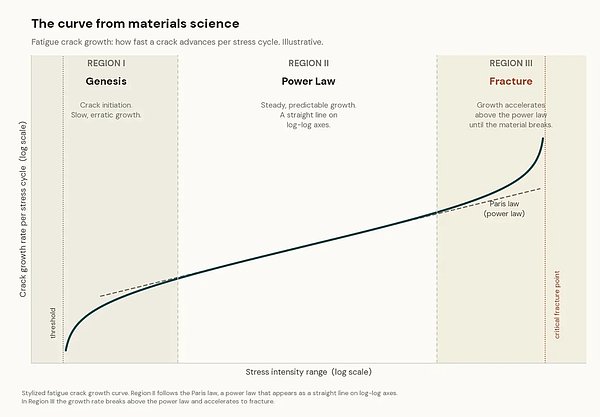
我认为,比特币的货币化进程也遵循类似轨迹。在这个类比中,持续承受压力的材料正是美元信用体系。 第一阶段是发现。收益与波动率都极高,大型资金难以配置比特币,也很难将其作为抵押品获得融资。 第二阶段是成熟。收益与波动率同步收窄,比特币的风险调整后收益得到改善,投资者能够扩大配置规模,它也逐渐成为更具吸引力的抵押品。 第三阶段是由金融体系驱动的货币化。自有资金与信贷驱动的买盘开始大规模进入比特币市场,自我强化的循环随之启动,价格涨势重新加速,并向上突破幂律轨迹。 多数人看到第二阶段,便认为收益递减会永远持续下去。但在我看来,第二阶段恰恰在为第三阶段创造条件。随着比特币成熟,波动率下降、风险调整后收益改善、抵押品质量提升,存量资金更容易配置比特币,利用信贷融资买入也变得更加可行。
波动率显著下降,重塑比特币资产属性
比特币的波动率已经显著下降。2014年3月,比特币一年期已实现波动率一度接近147%;截至原文发布时,Perplexity Finance的数据显示,这一数字已降至约44%。Fidelity近期也指出,比特币当前的波动率低于其历史上98.5%的交易日水平。
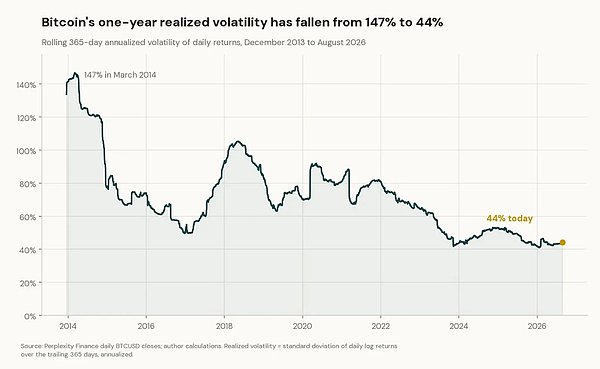
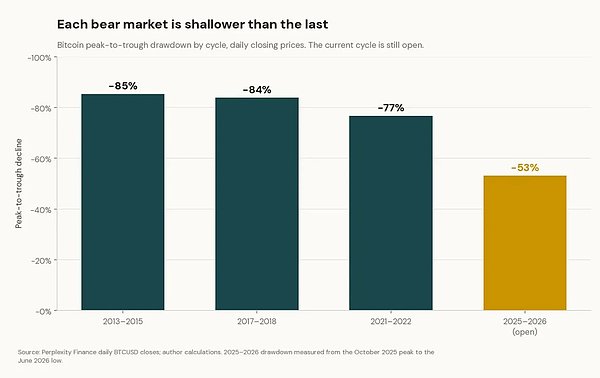
在长期收益仍然突出的同时,比特币的波动率持续下降,夏普比率也随之上升。这意味着,比特币无需依赖新增信贷,仅凭风险收益特征的改善便能吸引更多资金。2016年至2017年初已经出现过类似迹象:波动率显著收窄,而强劲表现开始吸引更多资金进入。 波动率也像是对仓位规模征收的一种“隐形税”。对于风险预算固定的投资者,如果比特币波动率降低一半,在不增加其组合风险贡献的情况下,理论上可以把持仓规模扩大一倍。因此,即使不创造任何新的信贷,波动率下降本身也会扩大存量资金配置比特币的空间。 历次最大回撤也说明了同样的问题。比特币此前三轮主要熊市的最大回撤约为85%、84%和77%。本轮周期中,比特币从2025年10月约12.5万美元的高点跌至2026年6月约5.85万美元的低点,回撤约53%。NYDIG在6月低点附近也给出了相近结论:本轮回撤为52.7%,2021至2022年为77.6%,再往前几轮则在84%至94%之间。每一轮周期的跌幅都在收窄,底部也在抬高。NYDIG将这种长期波动率下降视为当前阶段最鲜明的特征之一。
波动率越低,比特币支撑的信贷规模越大
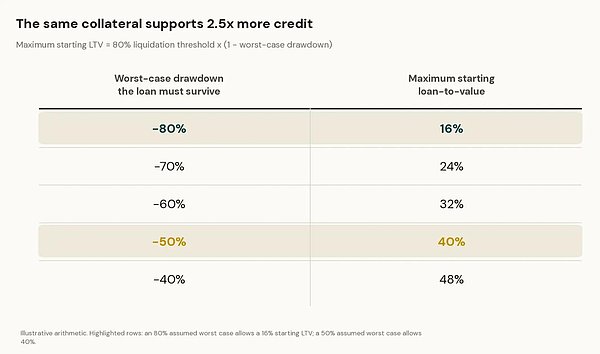
对比特币持有者而言,这种变化或许令人失望:牛市涨幅变小了,熊市跌幅变小了,整体收益也在下降。但在贷方眼中,同一趋势却极具吸引力,因为比特币正在成为更优质的抵押品。 站在贷方的角度,最重要的问题是:在抵押品价值逼近贷款余额之前,比特币还能承受多大跌幅? 假设某人持有价值10万美元的比特币,并以此借入2万美元,初始贷款价值比为20%;当LTV升至80%时,贷方将处置抵押品。比特币可能出现的最差回撤越小,贷方以同等抵押品安全发放的贷款额度就越高。在处置规则不变的情况下,如果预期最差回撤从80%降至50%,可安全发放的贷款额度将增至原来的2.5倍。
同样的逻辑也适用于借款方。Strategy和Strive等公司采用的融资结构,能够在无需承担短期强制平仓风险的情况下,通过融资扩大比特币敞口;回撤越浅,这些结构的韧性也越强。因此,更低的波动率能够在降低信用风险的同时支撑更大的融资规模。 价格上涨还会进一步放大这一效应。如果比特币价格翻倍,而对应的美元债务保持不变,LTV就会减半。同样数量的比特币由此可以支撑更多借款,并为后续买盘提供资金。 即使比特币逐渐成熟,年收益率不再达到100%,这套融资逻辑仍可能成立,可扩张的信贷规模依然可能十分可观。假设比特币预期年收益率降至30%,而比特币相关优先股的融资成本约为13%,两者之间仍有约17个百分点的预期收益空间。
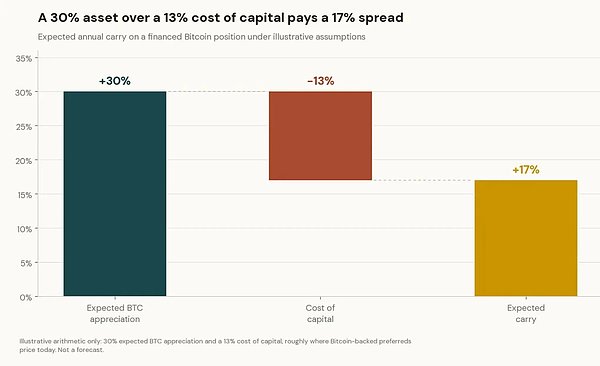
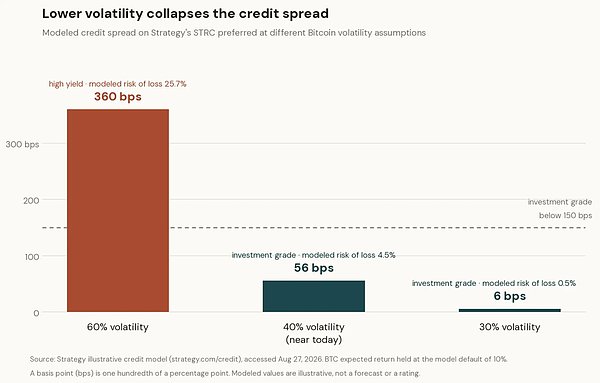
当抵押品的极端回撤不断收窄,这样的收益空间仍足以支撑大规模融资。随着市场对抵押品风险的评估降低,成本更低的融资渠道也可能逐步开放,包括银行授信、投资级债券和比特币抵押贷款证券化等。 这种机制已经开始在公开市场中显现。Strategy发布了一套示意性的信用模型,用假设的比特币波动率推导其优先股的信用利差。在其他假设不变的情况下,当比特币波动率为60%时,模型给出的STRC信用利差为360个基点(1个基点等于0.01个百分点),落入非投资级区间;当波动率降至接近当前已实现水平的40%时,利差迅速收窄至56个基点,进入投资级区间;当波动率进一步降至30%时,利差仅剩6个基点。与此同时,模型中抵押资产无法覆盖债权的概率,也从约26%降至不足0.5%。
资本与信贷飞轮:推动价格重新加速
波动率下降会使同一种工具呈现更低的信用风险;信用风险越低,金融体系愿意提供的资金通常越多。起点是收益率与波动率双双下降,结果却可能是收益率重新抬升。 这些因素叠加后,会形成一个自我强化的循环。比特币不断成长并走向成熟,波动率随之下降;风险调整后收益改善,使投资者能够投入更多资金;抵押品质量提高,又让融资变得更便宜、更充裕。存量资金与由新增美元信贷支持的买盘,开始共同争夺总量上限为2100万枚的比特币,推动价格上涨。价格上涨又会推高抵押品价值,进而释放更多融资空间,循环由此延续。
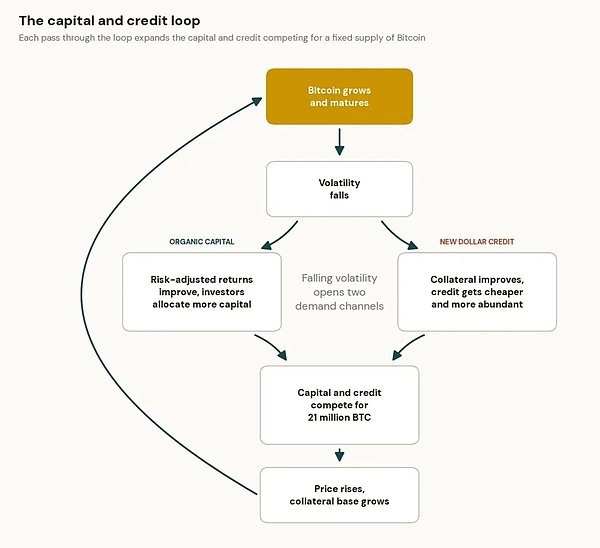
从信贷扩张的角度看,这一循环类似宏观金融中的投机性攻击(借入相对弱势的货币,买入更难被稀释的资产,并由此形成自我强化的交易机制)。 信贷扩张可能来自多条路径。银行能够发放比特币抵押贷款,而正如英格兰银行在《现代经济中的货币创造》中所解释的,商业银行发放贷款时会同步创造存款货币。企业也可以发行可转换债券和永续优先股,用所得资金购买比特币。两条路径都会扩张美元计价信贷,同时让更多比特币退出市场流通。
突破幂律的时刻:美元信用体系承压下的“断裂”
那么,这一过程的终点会是什么? 新技术的采用通常遵循S型曲线:起初缓慢,随后迅速普及,最终趋于饱和。很多人据此认为,比特币价格也会沿同样的曲线运行并逐渐走平。但这忽略了BTC/USD中的美元一侧并非静止不变:可用于购买比特币或为其融资的美元资金与信贷仍会扩张。 比特币的数量是固定的,可用于购买比特币的美元资金与信贷规模却没有固定上限。波动率越低,就有越多存量资金能够合理配置比特币;抵押品质量越高,金融体系以其为抵押扩张美元信贷的能力也越强。 即使比特币的采用率最终趋于饱和,愿意直接持有比特币,或通过融资买入比特币的资金规模仍可能继续扩张。以美元计价的比特币价格也可能重新加速,向上突破此前描述第二阶段的幂律轨迹。 这就是金属疲劳曲线中的第三区域。裂纹不会永远按照Paris定律所描述的速度扩展,而会在达到临界点后加速并最终造成断裂。波动率下降首先拓宽资本配置与信贷扩张的空间;当这些力量开始争夺供应固定的比特币,收益与上行波动可能同步回升。 在这个类比中,持续承压的材料是美元信用体系;所谓“断裂”,就是比特币的美元价格向上突破幂律的时刻。