

【本报讯】美国财政部持续扩大国库券融资规模,使其职能日益接近实际意义上的货币发行机构,催生“影子央行”现象。彭博宏观策略师Simon White指出,这一趋势正从结构上推高通胀压力,削弱美联储的货币政策独立性,并对市场稳定性及股债实际回报构成更大风险。
国库券占比突破警戒线
目前,国库券占美国未偿债务余额的比例已达22.7%,超过财政部非正式设定的20%上限;若剔除美联储持有的部分,该比例进一步升至24.1%。White预计,随着财政赤字持续扩大,这一比例还将继续攀升。届时,政策利率将不再仅是货币政策的核心变量,更将成为维系财政稳定的关键锚点。
加息面临财政反向制约
White强调,当更多公共债务与短期利率直接挂钩时,美联储每次加息都会即时推高政府利息支出,相当于自动收紧财政政策。这种机制形成强大的政治与财政阻力,使美联储在应对通胀时难以果断行动。他直言:“要找到一个同时满足通胀目标、维护金融稳定、且不令政府借贷成本失控的利率水平,或许根本是不可能完成的任务。”
国库券演变为“影子货币”
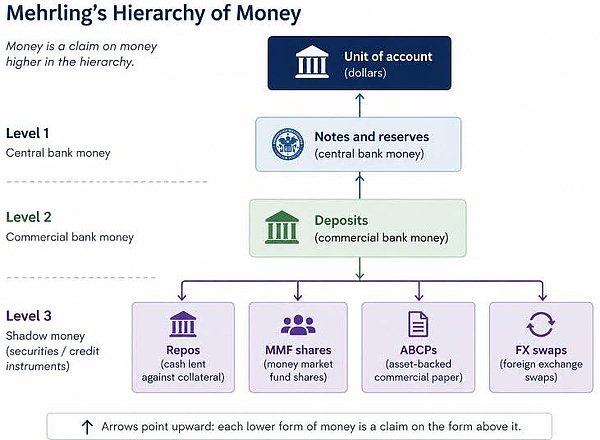
传统上作为短期融资工具的国库券,如今因其极短期限、估值不确定性极低,在回购市场中享有零折价待遇,并可通过再质押机制多次循环使用而不损失价值。根据Perry Mehrling的货币层级理论,国库券已具备类似货币的功能,成为可用于最终结算的高流动性工具。
再质押机制放大类货币供给
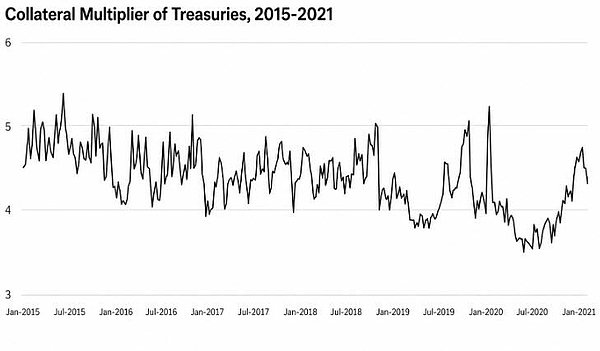
White特别指出,再质押(rehypothecation)机制在国库券的货币化过程中扮演关键角色。交易商可将借入的国库券反复质押给不同对手方。学术研究估计,2015至2021年间,美国国债抵押品平均被再质押三至五次。而由于国库券折价率为零,其在反复质押中不会损耗价值,从而在金融体系内不断“复制”自身,形成类货币的流动性扩张效应。
通胀与市场脆弱性双重风险上升
历史数据显示,国库券占未偿债务比例上升往往领先于结构性通胀抬头。White认为,流动性扩张推高资产价格、强化财富效应并压低资本成本,最终向实体经济传导,推升整体物价。此外,国库券供给激增可能引发短端融资市场动荡:若收益率上行,货币市场基金或从回购市场转向国库券,削减回购流动性。在当前美联储准备金与逆回购规模相对于GDP偏低的背景下,此类资金迁移可能触发短期融资紧张。
政策协调困境无解
White总结称,随着国库券占比持续扩大,政策利率被迫同时承担货币政策调控与财政稳定双重职能。在通胀控制、金融稳定与财政可持续性之间寻求均衡利率,极可能是一个无解难题。美联储未来或将无法以最优方式设定政策以实现通胀目标,其独立性正面临根本性挑战。