

本报讯 今晚公布的美国8月消费者物价指数(CPI)报告,被市场视为近年来最具政策影响力的通胀数据之一。一个看似微小的小数点之差,可能直接决定美联储是否在9月16日的FOMC会议上启动本轮周期的又一次25个基点加息。
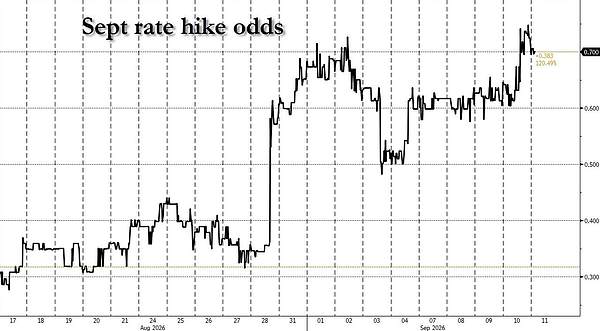
当前货币市场已将加息概率定价在约70%,而上周强劲的非农就业数据与中东地缘局势升温进一步推高了鹰派预期。
美联储官员释放分歧信号
美联储内部对通胀路径的判断出现明显分化。理事克里斯托弗·沃勒(Christopher Waller)表示,若8月数据显示去通胀进程持续,他倾向于维持利率不变;反之则支持加息。他特别指出,若三个月核心通胀年化率降至2.8%,属“可接受”范围。而新任主席凯文·沃什(Kevin Warsh)在杰克逊霍尔年会上态度偏鹰,强调除非通胀以足够快的速度向2%目标靠拢,否则“政策工作尚未完成”。
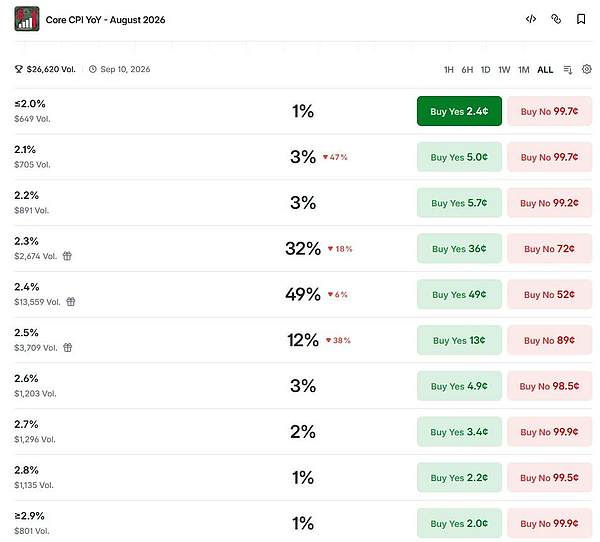
华尔街预测聚焦0.2%临界点
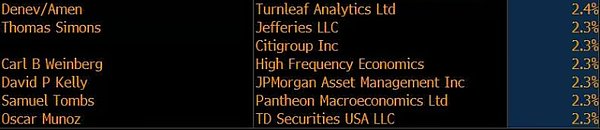
主流机构对8月核心CPI环比涨幅的预测高度集中在0.2%附近,但细微差异至关重要。摩根大通预测为0.21%,美银证券和高盛均为0.22%,而花旗则更为鸽派,预测仅为0.18%。摩根大通指出,过去17次CPI数据中有13次低于预期,当前通胀惊喜指数处于近十年最弱区间,因此维持偏低预测并持有空头头寸。
利率与债券市场敏感反应
利率交易员已将焦点锁定在核心CPI的小数点后第二、三位。美银策略师分析显示:若核心CPI环比为0.1%,2年期美债收益率或下行5–10个基点;若达0.3%,则上行5–8个基点。高盛警告,美联储可能因政府数据四舍五入而做出政策决定,若数据温和却选择加息,或引发市场对“政策失误”的担忧。
外汇与风险资产双向震荡
美元目前处于近四个月低点附近。高盛外汇主管指出,若CPI环比达0.25%且分布广泛,美联储将难避加息;若在0.18%–0.20%区间,则可安心按兵不动。日元方面,若数据支持暂停加息,USD/JPY有望下探152.10;若数据偏热,或短暂反弹至157.50–158.00,但仍被视为做空机会。
股市方面,摩根大通认为风险收益比偏向上行,科技与周期板块或领涨。但若核心通胀大幅超预期,10月及12月加息预期将迅速重定价,对股市构成压力。
数据依赖下的政策悖论
彭博首席美国经济学家Anna Wong透露,其团队已精确至小数点后三位测算核心PCE,以判断政策走向。这一做法恰与沃什早前批评“过度关注小数点后两位是虚假精确”的观点形成反差。如今,市场正处在这场“精确到千分位”的博弈之中,CPI数据不仅关乎利率路径,更成为检验美联储政策信誉的关键试金石。