【导语】2020年GameStop做空危机暴露了借券难的问题,股票永续合约应运而生,成为中小盘股吸引增量资金的新引擎。本文解析其机制及加密市场验证。
借券难催生新工具:永续合约的兴起
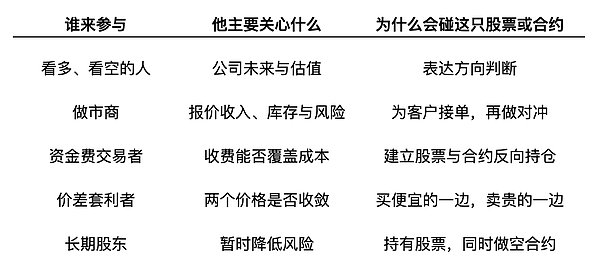
2020年GameStop做空者面临的最大难题并非判断股价方向,而是“去哪里借股票”。当时借券年化费用一度超100%,即便到2021年初仍高达25%。这揭示了一个现实:即使愿意支付高昂成本,也不一定有券可借。股票永续合约(Stock Perps)正是在此背景下应运而生——它绕过实物借券环节,让更多参与者以不同动机进入市场,无需就公司前景达成共识即可成为交易对手。
水果摊逻辑:做市商的中性对冲
水果摊主进货不因相信苹果涨价,只因卖价能覆盖成本。同理,永续合约做市商接下客户多头订单后,会同步在现货市场买入股票对冲风险,形成“股票多头+合约空头”组合。此举虽带来正股买盘,但不代表看多;反之亦然。这种机制让中小盘股即便缺乏传统衍生品,也能因对冲需求产生真实买卖压力。
四大价格机制维系市场联动
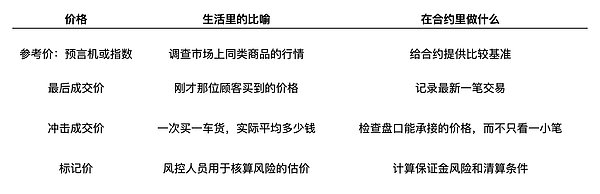
永续合约无固定交割日,需依赖资金费率等机制锚定现货价格。系统通过四种价格协同运作:参考价(市场基准)、冲击成交价(大单执行成本)、标记价(风控依据)与资金费率(持仓激励)。当合约溢价时,多头向空头支付费用,引导套利力量拉回价差,避免两市脱节。
资金费率套利:不赌方向也能盈利
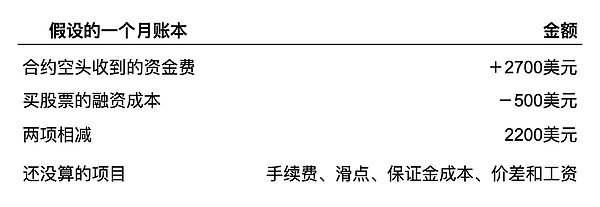
交易者可构建“买现货+空永续”组合,赚取资金费收入。例如,10万美元仓位若日收90美元资金费,扣除6%年化融资成本后,年化收益可达26.4%。反向策略(借股卖空+买永续)则受限于券源稀缺性——这解释了为何永续合约虽降低参与门槛,但部分对冲仍受制于传统借券市场。
价差套利与跨平台机会
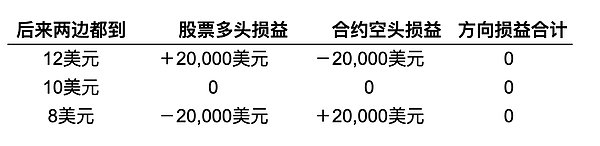
当现货10美元、合约10.20美元时,套利者买入股票并做空合约,无论后市涨跌均可锁定20美分价差收益(扣除成本前)。但永续合约无到期收敛机制,价差可能扩大导致浮亏。此外,跨交易所价差与费率差异也催生新机会,前提是合约规则(如乘数、分红调整)兼容且账户具备资本支持。
中小盘股的“高架桥效应”
大盘股已有期权、融券等成熟工具,如同交通发达的商圈;而中小盘股常因工具匮乏被资金忽视。永续合约如同为其修建“高架桥”,连接看多者、对冲者、套利者与费率交易者,将原本无法发生的交易变为现实。但需注意:若现货市场深度不足或做市资本薄弱,仅靠合约入口难以激活生态。
加密市场的先行验证
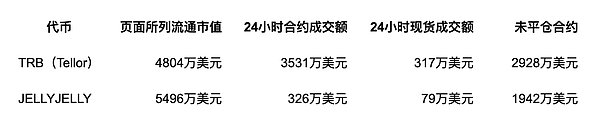
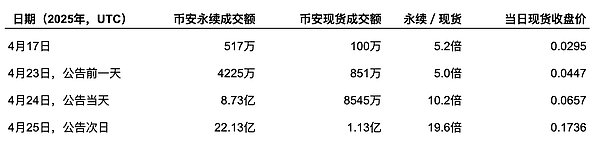
加密市场已验证小市值资产可支撑高活跃衍生品交易。如下架前的ALPACA代币,合约日成交额激增52倍;TRB等市值5000万美元的币种,未平仓合约达市值的2/3。这证明“交易额>市值”并非异常——保证金制度与高频周转使小额资本可撬动大额名义交易。
结语:多元动机驱动市场扩容
股票永续合约的核心价值,在于解耦“交易动机”与“投资信仰”。看好者获得敞口,质疑者提供对冲,套利者捕捉价差,费率交易者管理现金流——多方无需共识即可共存。对中小盘股而言,这不仅是杠杆工具,更是打通增量资金的关键基础设施。市场扩容不靠统一叙事,而靠容纳多元博弈的机制设计。