

执行摘要:矿企普遍亏损,主动退出挖矿。2026年第二季度,上市比特币矿企整体运营低于现金盈亏平衡点。比特币在季度末收于58,400美元,不足其2025年10月历史高点(约12万美元)的一半。全网算力自2025年10月峰值1,160 EH/s下滑至2026年2月的850 EH/s,跌幅约27%,并录得自2021年中国禁令以来首次连续六个月下降。6月哈希价格跌至27.7美元/PH/s/天,创历史新低。
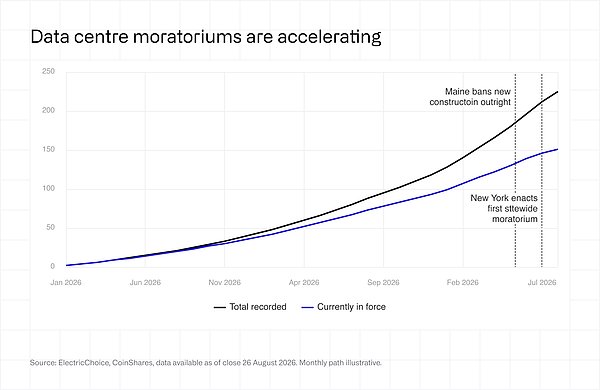
本季度三大核心趋势凸显:一是矿企“倒贴钱”停止挖矿——Core Scientific支付4,190万美元取消15 EH/s下一代Proto硬件订单;Keel于6月29日彻底关闭挖矿业务,第三季度挖矿收入归零;IREN与Cipher也将在退市过程中退出算力市场。二是监管收紧使已通电数据中心成为稀缺资产,美国30个州已出台225项数据中心建设限制,其中151项仍有效,纽约州更实施全州暂停。三是市场对拥有AI/HPC租约的公司给予显著估值溢价,平均EV/NTM达12.9倍,而无合约矿企仅3.7倍。
监管壁垒推高已供电站点价值
美国正面临前所未有的数据中心建设障碍。据ElectricChoice统计,30个州已记录至少225项数据中心禁令或限制,151项仍在生效。2026年7月14日,纽约州成为首个实施全州范围暂停50MW及以上设施环境许可的州,缅因州则全面禁止新建数据中心。县级限制在俄亥俄、密歇根等关键州扩散,超三分之一县已设限。
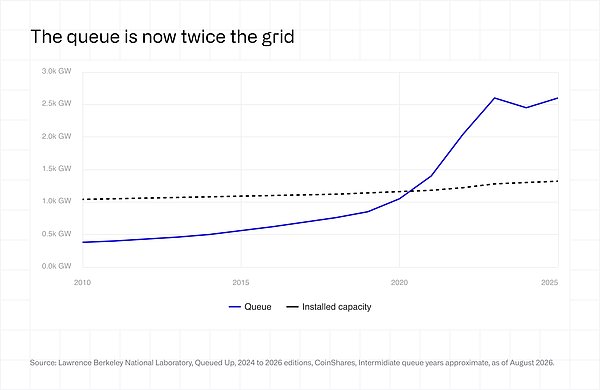
电网互联队列积压严重,美国总排队容量达2,600GW,约为全国装机容量两倍。ERCOT大负荷队列中,数据中心占410GW的87%。项目从申请到投运中位时间超五年,PJM地区平均需七年以上,变压器交货周期超160周。这使得已通电站点无法在商业可行时间内复制。
市场对此反应强烈:弗吉尼亚北部三个已完全租赁的AI数据中心以35亿美元成交,估值达2,700万美元/MW;而上市矿企持有的已通电但未出租容量估值不足300万美元/MW。一家矿商2024年拒绝10亿美元收购,2025年却因相同1.3GW资产获90亿美元报价,凸显资产重估幅度。然而,将挖矿设施改造为AI级需每兆瓦投入800万–1,500万美元(挖矿仅70万–100万),溢价主要流向具备改造路径与签约租户的运营商。
花钱终止挖矿:转型AI成主流
Core Scientific本季度支付4,190万美元终止与Block Proto部门的15 EH/s 3纳米芯片交付协议,其挖矿业务毛利为-56%,仅用于消化合同电力义务。Keel(原Bitfarms)已全面关停挖矿,第二季度毛利率-285%,并计划年底前清空全部BTC持仓。Cipher Digital宣布不再进行挖矿资本支出,预计2027年底前完全退出,并以亏损出售BTC为AI建设融资。
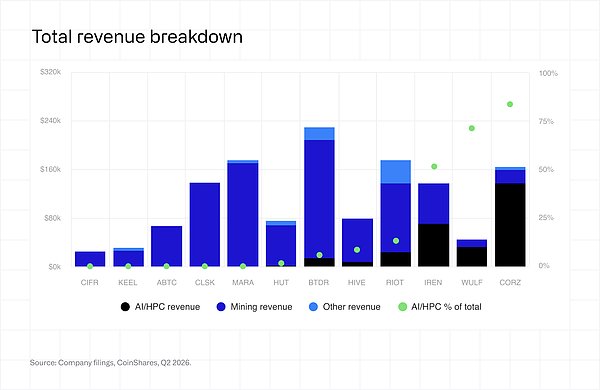
IREN的AI云收入(7,050万美元)首次超过挖矿收入(6,670万美元),并计划2026年底前完成转型;TeraWulf的HPC租赁收入占总收入71%,挖矿产出仅在财报附注中披露。Bitdeer与HIVE也在大幅减持BTC储备,将资金转向基础设施开发。
算力周期进入典型减半后调整阶段
当前算力较长期趋势线低约50%,与历次减半后谷值一致,但机制不同:此次为经济性投降而非监管冲击。2026年上半年约252 EH/s算力因无利可图离线,S19系列硬件盈亏平衡电价从0.12美元/kWh降至0.077美元/kWh。随着比特币反弹至77,000美元,哈希价格回升至38美元/PH/s/天,多数矿工重回现金盈亏平衡之上。
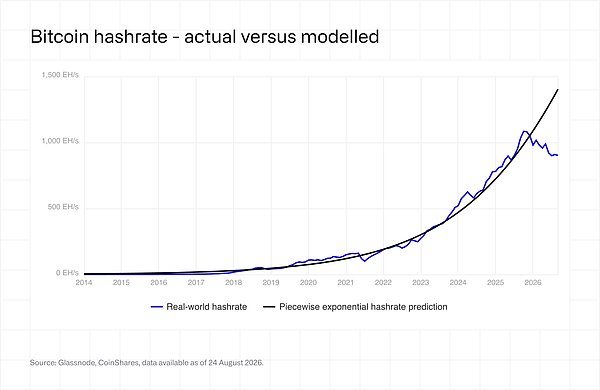
地理分布持续演变:美、中、俄三国掌控全球68%算力,美国份额每季度增约2个百分点。巴拉圭(HIVE)、埃塞俄比亚(Bitdeer)等新兴市场跻身前十。
挖矿成本分化显著,转型企业成本结构扭曲
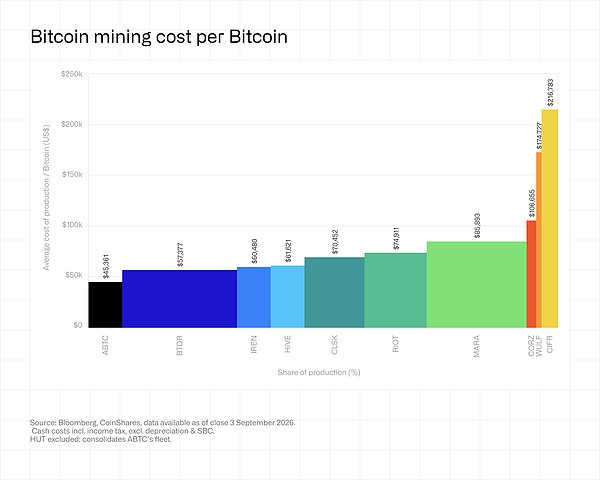
2026年Q2,上市矿企平均税前现金成本达75,500美元/比特币,远高于58,400美元的季度均价。ABTC、BTDR、HIVE和IREN实现现金盈利,而MARA、CORZ、CIFR和WULF处于深度亏损。值得注意的是,IREN、CIFR、WULF等转型企业将大量企业成本分摊至少量BTC产量,导致单位成本虚高,实际挖矿边际成本仍具竞争力。
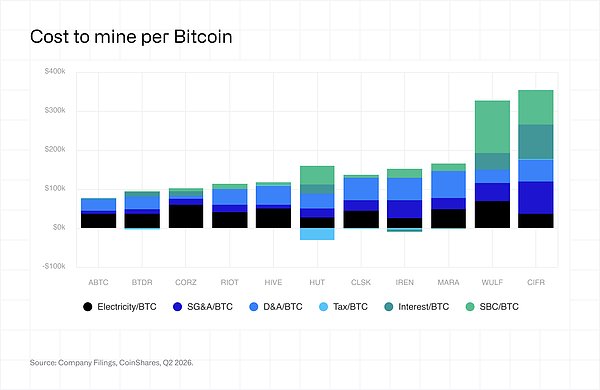
例如,CIFR全成本高达353,168美元/比特币,但其Odessa站点电力成本仅36,853美元/比特币,维持运营的唯一动因是极低电价(2.8美分/kWh)。TeraWulf的174,683美元现金成本包含高额股权激励分摊,不代表真实挖矿经济性。
估值分化加剧:AI合同成关键定价因子
Q2矿股普遍大涨,12家公司中10家涨幅70%–195%,Keel领涨194.4%。估值呈现两极:拥有AI/HPC租约公司平均EV/NTM为12.9倍,无合约纯矿企仅3.7倍。但高估值依赖收入兑现——行业已签约超4GW IT容量,仅550MW产生账单收入;超1000亿美元合同储备对应年化收入不足11亿美元。
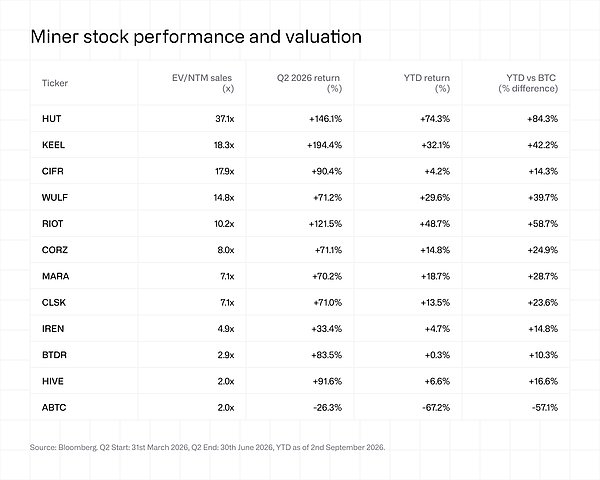
HUT以37.1倍交易,主因其75亿美元项目债务计入企业价值但收入尚未落地;CIFR股价涨90%但估值倍数从35倍降至17.9倍,反映市场对收入兑现的预期修正。
展望:转型不可逆,AI收入加速兑现
至少35 EH/s算力将从上市阵营退出,包括Keel(已清零)、IREN(23.2 EH/s)和Cipher(11.6 EH/s)。尽管比特币反弹至77,000美元改善短期盈利,但Core Scientific宁愿支付4,190万美元取消订单也不重启挖矿,显示转型趋势不可逆。
2026下半年,AI/HPC营收将加速兑现:Core Scientific已有437MW计费,Cipher的Black Pearl项目8月起收费,IREN目标年底达成40亿美元年化收入。同时,新一代高效矿机(<10J/TH)量产及被取消的Proto硬件可能回流市场,利好坚持挖矿的企业降本增效。融资能力成为关键分化因素,Hut 8、Cipher等已获低成本项目融资,而认股权重估损失(本季合计19.5亿美元)凸显财务压力。