

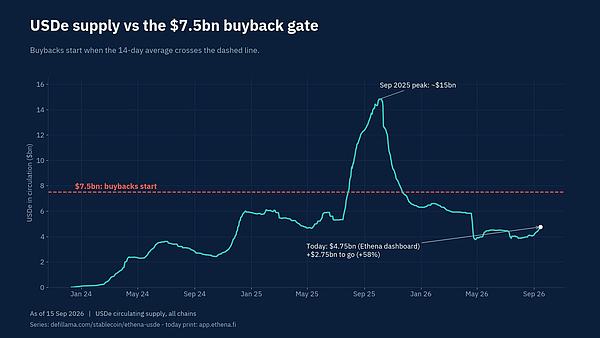
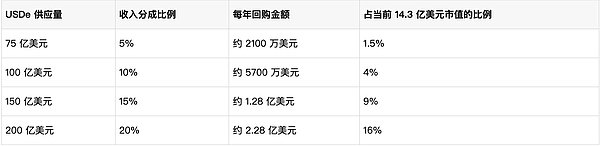
自上线以来,Ethena已累计产生10.4亿美元收益,其中过去12个月贡献2.84亿美元。尽管市场环境不佳,截至2026年9月,ENA代币持有者尚未获得任何直接收益。这一局面将在USDe供应量达到关键阈值后改变——9月2日,社区通过“费用开关”治理提案:当USDe的14日平均供应量突破75亿美元时,协议将把收入的5%用于回购ENA(后续随供应量增长提升至最高20%),其中95%的资金将用于公开市场买入ENA。
催化剂一:股票永续合约开辟独立高收益来源
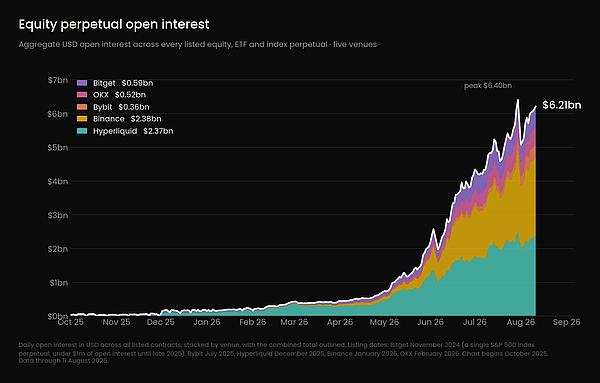
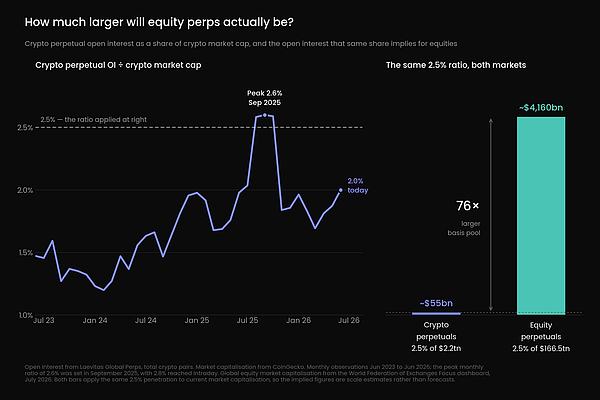
截至2026年8月下旬,主流交易平台的股票永续合约未平仓量已达约62亿美元,为3月的10倍。Hyperliquid和Binance上的年化资金费率分别达14%和17.5%,显著高于BTC/ETH的4%–7%,且与加密市场行情低相关。8月28日,Ethena宣布将USDe储备配置扩展至股票永续合约基差交易,预计未来12–24个月内,RWA(真实世界资产)永续合约在储备中的占比将超过加密资产(目前仅占13%)。若该配置占比达50%,仅此一项即可贡献8%–10%的稳定收益率。全球股票市值高达166.5万亿美元,远超加密市场的2.2万亿美元,潜在市场规模支撑USDe长期增长。
催化剂二:加密资产资金费率重回正值区间
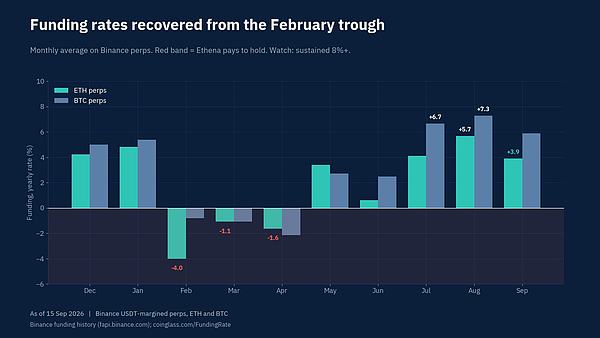
2026年2月至4月,加密永续合约资金费率一度持续为负,ETH单月最低达-4.0%。Ethena当时将基差交易比例降至仅1%,转而配置于DeFi借贷、机构信贷和RWA等渠道,维持sUSDe约4%–5%的收益率。如今,随着BTC重返8万美元,8月ETH和BTC资金费率已回升至+5.7%和+7.3%。Ethena有望重新加大加密基差交易配置,复制2024–2025年推动USDe供应量达150亿美元的成功策略。历经多轮市场压力测试(包括“10·10”清算事件),其策略已具备“林迪效应”,而部分竞争对手已退出市场。
催化剂三:分发渠道全面拓展,触达零售与机构用户
USDe现已支持在Bybit、Binance、OKX和Bitget作为保证金使用,并被Coinbase Vault和Robinhood Earn纳入产品体系。9月11日,USDe正式上线TRON——全球稳定币转账量最大的公链。此前USDe接入Robinhood后规模迅速增至3亿美元,印证渠道扩张的有效性。同日推出的Ethena Pay(由@avax支持)允许用户持USDe享最高6%收益,并通过支付卡消费获5% AVAX返现。测试阶段(9月1–9日)日消费额从1.6万升至6.16万美元,虽仅限数百名非欧美用户,但已展现成为零售入口的巨大潜力。
费用开关机制与潜在回购规模
费用开关采用阶梯式设计:USDe供应量达75亿、100亿、150亿、200亿美元时,收入提取比例分别为5%、10%、15%、20%,其中95%用于回购ENA。假设协议综合收益率为6%,则各档位年回购金额分别为2.14亿、5.7亿、12.8亿、22.8亿美元。以ENA当前14.3亿美元市值计算,150亿美元档位的年回购额相当于其市值的9%,将形成强劲买压。
主要风险提示
投资者需关注以下风险:一是10月5日VC代币集中解锁,约占流通量14%(约2亿美元),虽基金会已回购部分份额缓解抛压,但仍存短期冲击;二是若加密市场再度低迷导致资金费率转负,USDe收益率或回落至4%–5%,削弱吸引力;三是股票永续合约若部署延迟或费率下滑,将影响新增长引擎;四是DeFi及机构借贷平台若发生信用违约或智能合约漏洞,可能危及USDe储备安全;五是若USDe供应量长期无法突破75亿美元门槛,费用开关将永不启动,ENA仍将仅为治理代币。
结语
2024年曾有观点称Ethena是“万亿美元级的加密机会”,核心在于USDe的稳定币定位与加密基差收益。如今,机会维度进一步扩大:更大的RWA市场、更稳健的策略验证、更完善的分发网络。本文逻辑完全基于一个前提——三大催化剂足以推动USDe供应量重回并超越75亿美元。认同者可布局ENA,反之则应谨慎。