
本报讯 AI浪潮正重塑全球存储市场格局,北美与中国两大引擎同步发力,企业级固态硬盘(eSSD)迎来结构性需求拐点。据集邦科技数据,过去两周内美国主要云服务商相继上调eSSD采购预测,推动今年四季度eSSD订单总量有望超越三季度创下的历史纪录。
持续学习与QLC技术重塑应用场景
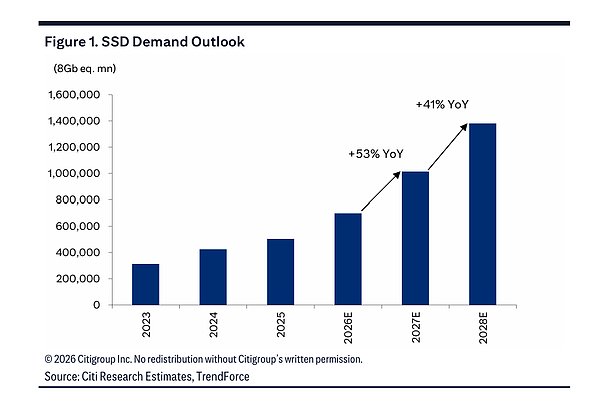
花旗研究在9月21日报告中预测,受持续学习技术普及驱动,2027年eSSD需求将同比增长52.9%,NAND供需缺口届时将扩大至-6.1%。需求结构质变:高容量、低成本的QLC产品加速崛起,与高性能TLC并驾齐驱,标志应用场景已从AI模型训练与推理扩展至更广泛AI应用层。
北美Agent AI与中国KV缓存卸载成双主线
行业专家指出,下半年eSSD需求由两条主线驱动——北美Agent AI扩张及中国KV缓存卸载技术应用。北美Agent AI需快速访问存储大量上下文数据,提升高性能eSSD需求;中国以DeepSeek为代表推广KV缓存卸载,将推理中低优先级缓存从HBM/GDDR迁移至高速大容量QLC固态硬盘,降低对昂贵内存依赖,提升效率与成本效益。
QLC引领AI基础设施架构重构
此轮需求增长核心特征是QLC全面崛起。云服务商借QLC兼顾高容量与成本效益,应用于向量数据库构建等。TrendForce认为转变或推动AI基础设施以QLC为中心重构。花旗指出基于QLC近GPU存储方案将获认可,XL Flash、HBF及CXL等高级存储技术需求同步上升。
NAND供给收紧,厂商定价权增强
需求扩张驱动NAND供需天平向卖方倾斜。花旗预测2027至2028年NAND需求分别增29%和33%,供给增速仅21%和25%,形成缺口(2027年-6.1%,2028年-5.5%)。主要厂商三星、SK Hynix、美光、铠侠及长江存储加强对企业市场产能分配与定价管控,eSSD涨价可能性较高。
市场格局与投资展望
今年二季度,三星以141.54亿美元营收居eSSD市场首位,份额35.1%;SK Hynix与Solidigm合计占比21.1%;美光以17.1%位列第三。在中国市场,长江存储有望凭借KV缓存卸载需求爆发获份额提升。花旗对三星和SK Hynix维持“买入”评级。