

AI Agent引爆科技股,市值集中度创新高。本周,Meta发布旗下Agentic AI模型Muse,单周市值暴增2200亿美元,总市值重回2万亿美元关口,并带动整个AI产业链走强。半导体板块因“推理经济”对硬件需求的拉动而领涨,Agentic AI相关标的集体受益。高盛旗下Agentic AI篮子指数(代码GSXUAGNT)随之走高,高贝塔动量篮子更录得连续9个交易日上涨。
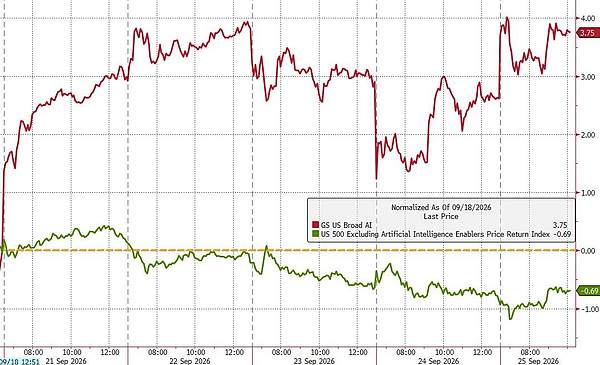
高盛资深交易员Rich Privorotsky指出,Muse只是众多入局者中的第一个,未来数周和数月内,来自谷歌和OpenAI的竞品将相继出现。他认为,大型企业承接安全、基础设施与分发职能将消除大量经济摩擦,带来结构性生产力提升,并在一定程度上抑制通胀,对股市整体构成正面影响。
值得注意的是,美股市值集中度已攀升至历史极值。高盛首席科技分析师Pete Callahan表示,目前标普500中市值超过1万亿美元的美国TMT公司已达10家,而三年前AI周期启动之初仅有3家。
市场广度急剧恶化,“扩散交易”名存实亡。AI行情狂欢背后,市场内部严重分化。本周科技板块一枝独秀,能源与金融板块双双落后;Mag7(七大科技巨头)的涨幅几乎是标普其余493只成分股的三倍。若剔除AI相关标的,标普500本周实际下跌约1%。
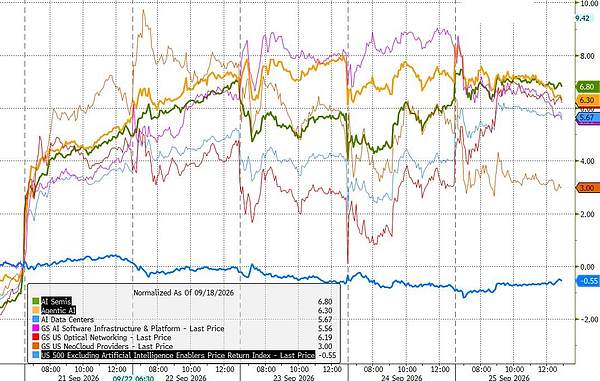
ZeroHedge援引数据指出,“扩散交易”已名存实亡——纽交所新低股票数量连续9个交易日超过新高股票数量,创下2023年10月以来最长连跌纪录。
AI行情内部也出现分化。AI电力相关股票本周走势疲软,其表现与美国中期选举中民主党赢得众议院的概率几乎呈完美负相关。市场担忧,若民主党控制众议院,现有及未来的数据中心建设项目可能遭遇无限期搁置,压制美国AI基础设施投资。
此外,超大规模云计算企业(Hyperscaler)的信用利差本周明显走阔,而其股票估值却仍在高位徘徊。高盛注意到,Hyperscaler信用风险与纳斯达克隐含波动率之间的背离已扩大至异常水平,两者之间的裂口值得警惕。
美债利率成最大拦路虎,标普7700点反复受阻。美债收益率的持续上行成为压制市场突破的核心变量。标普500指数在7700点附近盘整长达两个月后,周二一度出现向上突破迹象,但随即遭到债市“迎头痛击”,当晚便回落至原点。
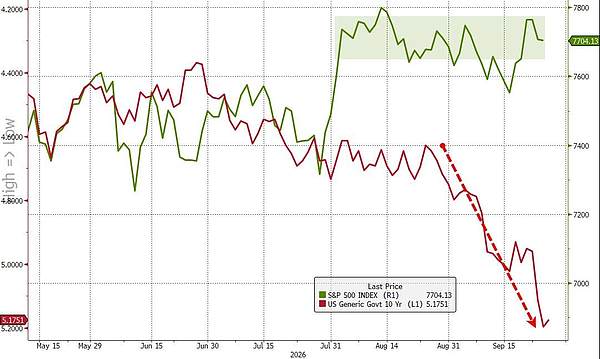
高盛全球对冲基金业务负责人Tony Pasquariello将当前局面描述为股市与利率市场之间“令人沮丧的猫鼠游戏”:每当股市试图突破,利率便跳升,压制风险偏好;而利率上行又通过收紧金融条件,直接打压利率敏感型资产。罗素2000指数已连续六周跑输标普500,小盘股遭长线基金和财富管理渠道持续抛售,技术面亦告破位。
在估值层面,高盛美国股票策略团队研究显示,市场对AI基础设施盈利增长的持续性已存在一定程度的定价折扣——AI基础设施股票的中位数远期市盈率已从2026年4月的32倍回落至当前的22倍,部分悲观预期已被消化。
高盛建议:持股需同步做空美债对冲。面对市场撕裂格局,Pasquariello给出明确操作框架:若要持有显著股票多头敞口,需同步建立简单的美债空头头寸加以对冲。他将当前市场的投机性多头仓位在-10至+10的标准量表上标定为+3,认为整体仓位并不拥挤。
他同时指出,当前市场结构并不完美:回购力度放缓、新股发行规模上升、美国散户趋于观望。但他也承认,在近期利率走势凶猛的背景下,股市能够守住大部分涨幅已属不易。
Pasquariello总结称,若市场出现向上突破的催化剂,快钱资金将不得不迅速追涨入场;但在此之前,股市与利率的博弈仍将持续。ZeroHedge对此补充了最后一个字——“yet”(尚未)。